Jak skutecznie zaplanować budżet domowy i zacząć oszczędzać?
Zarządzanie finansami osobistymi w 2026 roku wymaga integracji zaawansowanej analityki z dyscypliną behawioralną. Dowiedz się, jak skutecznie zaplanować budżet domowy i zacząć oszczędzać w dynamicznym otoczeniu gospodarczym.
- Analiza przepływów pieniężnych i fundamenty budżetowania
- Metodologia 50/30/20 w warunkach rynkowych 2026 roku
- Automatyzacja i wykorzystanie ai w planowaniu wydatków
- Optymalizacja kosztów stałych oraz zmiennych
- Psychologia finansów a efektywne oszczędzanie
- Budowa poduszki finansowej i funduszu bezpieczeństwa
- Monitoring i cykliczna rewizja planu finansowego
- Audyt historyczny — analiza wyciągów bankowych z ostatnich sześciu miesięcy w celu identyfikacji wzorców zakupowych.
- Klasyfikacja kosztów — podział na wydatki sztywne (czynsz, media, raty) oraz dyskrecjonalne (rozrywka, hobby).
- Weryfikacja subskrypcji — eliminacja nieużywanych usług cyfrowych, które stanowią statystycznie 4% zbędnych kosztów.
- Potrzeby (50%) — obejmujące niezbędne koszty operacyjne funkcjonowania gospodarstwa domowego i zobowiązania kredytowe.
- Zachcianki (30%) — wydatki poprawiające jakość życia, które podlegają największej redukcji w okresach dekoniunktury.
- Oszczędności i inwestycje (20%) — priorytetowa kategoria budująca długoterminową odporność finansową.
- Smart Round-ups — automatyczne zaokrąglanie końcówek płatności i przekazywanie ich na subkonto oszczędnościowe.
- Analiza predykcyjna — algorytmy sugerujące optymalne terminy opłacania rachunków w celu maksymalizacji odsetek na kontach.
- Kategoryzacja AI — bezbłędne przypisywanie wydatków do odpowiednich sekcji budżetu bez ingerencji manualnej.
- Efektywność energetyczna — inwestycja w rozwiązania smart home ograniczające pasywne zużycie energii w gospodarstwie.
- Zakupy hurtowe — planowanie zapasów produktów trwałej konsumpcji w oparciu o cykle promocyjne dużych sieci handlowych.
- Substytucja marek — wybór produktów o tożsamym składzie chemicznym, lecz niższej cenie wynikającej z braku kosztów marketingowych.
- Zasada 48 godzin — wstrzymanie się z zakupem nieplanowanym przez dwie doby w celu ostudzenia emocji.
- Budżetowanie kopertowe (cyfrowe) — przypisywanie konkretnych kwot do wirtualnych subkont, co ogranicza wydatki impulsywne.
- Wizualizacja celów — powiązanie oszczędności z konkretnymi wartościami, co zwiększa motywację do utrzymania założeń planu.
- Fundusz awaryjny — kwota 2000-5000 PLN na nagłe naprawy lub wydatki medyczne, dostępna natychmiastowo.
- Właściwa poduszka finansowa — środki ulokowane na bezpiecznych instrumentach, takich jak obligacje skarbowe lub konta oszczędnościowe.
- Dywersyfikacja płynności — trzymanie części rezerw w różnych instytucjach finansowych w celu minimalizacji ryzyka operacyjnego.
- Analiza odchyleń — identyfikacja kategorii, w których budżet został przekroczony i ustalenie przyczyn tego stanu.
- Aktualizacja celów — dostosowanie kwot oszczędności do zmieniających się stóp procentowych i ofert depozytowych.
- Roczny bilans majątkowy — zestawienie wszystkich aktywów i pasywów w celu oceny przyrostu wartości netto gospodarstwa.
Analiza przepływów pieniężnych i fundamenty budżetowania
Jak skutecznie zaplanować budżet domowy i zacząć oszczędzać od rzetelnej diagnozy?
Punktem wyjścia w profesjonalnym zarządzaniu kapitałem jest precyzyjna ewidencja dochodu rozporządzalnego oraz kategoryzacja kosztów. Według danych statystycznych z pierwszego kwartału 2026 roku, gospodarstwa domowe stosujące systematyczny monitoring transakcji generują o 18% wyższe nadwyżki finansowe. Należy uwzględnić nie tylko regularne wpływy, ale i sezonowe wahania płynności.
Skrupulatne podejście do danych wejściowych pozwala na wyeliminowanie błędów poznawczych dotyczących realnej siły nabywczej portfela.
Metodologia 50/30/20 w warunkach rynkowych 2026 roku
Jak skutecznie zaplanować budżet domowy poprzez rygorystyczny podział kapitału?
Strukturalne podejście 50/30/20 pozostaje standardem branżowym, pozwalającym zachować balans między konsumpcją a akumulacją kapitału. W obecnych realiach ekonomicznych, gdzie inflacja bazowa stabilizuje się na nowym poziomie, kluczowe jest utrzymanie dyscypliny w obszarze potrzeb. Strategia ta wymusza alokację 20% dochodów na cele inwestycyjne i oszczędnościowe.
Wdrożenie tego modelu pozwala na automatyczne określenie marginesu bezpieczeństwa finansowego bez konieczności codziennej mikrokontroli każdej płatności.
Automatyzacja i wykorzystanie ai w planowaniu wydatków
Jak skutecznie zaplanować budżet domowy i zacząć oszczędzać z algorytmami?
W 2026 roku narzędzia oparte na sztucznej inteligencji rewolucjonizują sposób, w jaki zarządzamy płynnością. Współczesne aplikacje bankowe oferują funkcję predictive budgeting, która prognozuje przyszłe wydatki na podstawie analizy historycznej i trendów rynkowych. Dzięki temu użytkownik otrzymuje alerty o zagrożeniu przekroczenia założonych limitów w danej kategorii.
Wykorzystanie technologii eliminuje błąd ludzki i zdejmuje ciężar decyzyjny z planisty, czyniąc proces oszczędzania niemal transparentnym.
Optymalizacja kosztów stałych oraz zmiennych
Strategie redukcji obciążeń: Jak zacząć oszczędzać efektywnie?
Optymalizacja budżetu nie polega na drastycznych cięciach, lecz na poprawie efektywności wydatkowania każdej jednostki kapitału. Analiza rynku usług w 2026 roku wskazuje na duże różnice w taryfach energetycznych i telekomunikacyjnych. Negocjacja kontraktów oraz renegocjacja warunków ubezpieczeń może przynieść oszczędności rzędu 10-15% w skali roku.
Konsekwentna weryfikacja dostawców mediów i usług jest niezbędnym elementem nowoczesnego zarządzania finansami domowymi.
Psychologia finansów a efektywne oszczędzanie
Jak skutecznie zaplanować budżet domowy i zacząć oszczędzać poprzez kontrolę impulsów?
Sukces finansowy zależy w 80% od zachowania, a tylko w 20% od wiedzy merytorycznej. Zjawisko inflacji stylu życia sprawia, że wraz ze wzrostem dochodów, proporcjonalnie rosną wydatki, co uniemożliwia akumulację kapitału. Zrozumienie mechanizmów gratyfikacji odroczonej pozwala na budowę trwałej dyscypliny finansowej i unikanie pułapek konsumpcyjnych.
Praca nad nawykami finansowymi stanowi najtrudniejszy, ale i najbardziej zyskowny etap procesu optymalizacji budżetu domowego.
Budowa poduszki finansowej i funduszu bezpieczeństwa
Jak skutecznie zaplanować budżet domowy i zacząć oszczędzać na wypadek kryzysu?
Fundusz bezpieczeństwa to kapitał o wysokiej płynności, którego celem jest pokrycie kosztów życia w sytuacjach losowych. Eksperci finansowi w 2026 roku rekomendują utrzymywanie rezerw na poziomie od 3 do 6-krotności miesięcznych wydatków. Jest to absolutny fundament, który musi zostać zbudowany przed rozpoczęciem jakichkolwiek działań o charakterze inwestycyjnym.
Posiadanie zabezpieczenia finansowego redukuje stres i pozwala na podejmowanie racjonalnych decyzji zawodowych oraz inwestycyjnych.
Monitoring i cykliczna rewizja planu finansowego
Jak skutecznie zaplanować budżet domowy i zacząć oszczędzać długofalowo?
Statyczny budżet szybko staje się nieaktualny w obliczu zmieniającej się sytuacji makroekonomicznej. Konieczne jest przeprowadzanie miesięcznych przeglądów finansowych, podczas których porównuje się założenia z rzeczywistym wykonaniem. Taka procedura pozwala na szybką korektę błędów i dostosowanie strategii do aktualnych priorytetów życiowych oraz rynkowych.
Regularna ewaluacja planu transformuje budżetowanie z przykrego obowiązku w skuteczne narzędzie realizacji aspiracji życiowych.
| Kategoria wydatków | Metoda tradycyjna | Metoda zoptymalizowana (2026) | Potencjał oszczędności |
|---|---|---|---|
| Koszty stałe | Bierna akceptacja faktur | Automatyczna renegocjacja taryf | 10-15% |
| Żywność i chemia | Zakupy impulsywne | Planowanie posiłków i bulk buying | 20-30% |
| Subskrypcje i media | Brak kontroli nad streamingiem | Zarządzanie przez agregatory AI | 5-10% |
„Zarządzanie budżetem domowym nie jest ograniczeniem wolności, lecz jej fundamentem. Tylko pełna kontrola nad przepływami pieniężnymi pozwala na świadome kreowanie przyszłości finansowej w niepewnym świecie.”
Skuteczne wdrożenie powyższych strategii pozwoli Ci przejąć kontrolę nad finansami i zbudować trwały kapitał. Zacznij optymalizację swojego budżetu już dziś!
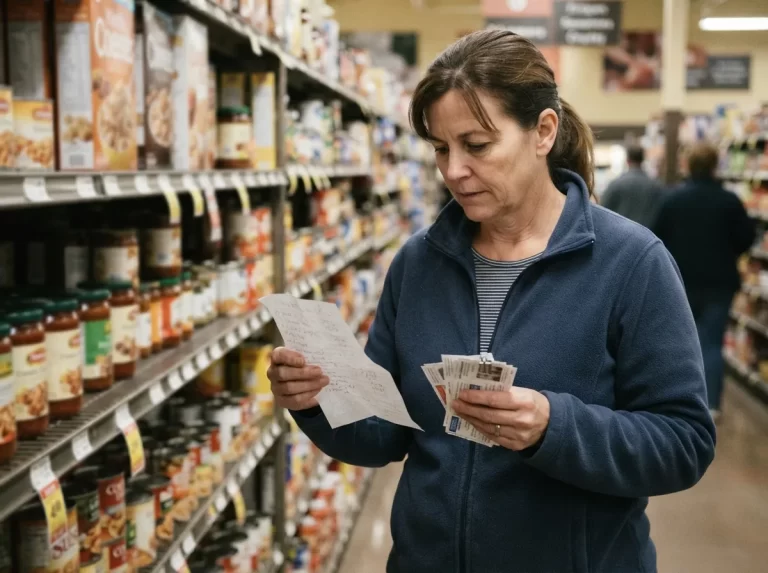
od czego właściwie zacząć to spisywanie paragonów bo kurcze próbowałem już kilka razy i zawsze po tygodniu gubię motywację albo zapominam o drobnych zakupach w żabce pod domem. mam wrażenie że te wszystkie tabelki w excelu są strasznie skomplikowane i zajmują masę czasu a ja po pracy chcę po prostu odpocząć a nie bawić się w księgowego. czy są jakieś prostsze metody dla kogoś kto totalnie nie ogarnia finansów i ma skłonność do impulsywnych wydatków na głupoty? boję się że jak znowu polegnę to całkiem odpuszczę oszczędzanie na wkład własny na mieszkanie a to teraz mój priorytet. może jakaś aplikacja na telefon byłaby lepsza niż komputer? btw proszę o jakąś wskazówkę dla laika.
dzięki lepszemu planowaniu udało mi się odłożyć tysiąc złotych miesięcznie.
u mnie najlepiej sprawdza się metoda kopertowa na codzienne wydatki spożywcze.
nie zgadzam się że rezygnacja z kawy na mieście to klucz do sukcesu bo to tylko kropla w morzu potrzeb. prawdziwe oszczędności robi się na negocjowaniu stałych opłat typu internet czy czynsz a nie na odmawianiu sobie przyjemności które trzymają nas przy życiu w stresie. skupianie się na pierdołach tylko frustruje człowieka.
czy to naprawdę działa przy inflacji?
zapomniano o poduszce finansowej tutaj.
jak wyliczacie te wszystkie kwoty na jedzenie skoro ceny w sklepach zmieniają się praktycznie co tydzień? próbuję to ogarnąć ale ciągle wychodzę poza założony limit i nie wiem czy powinnam obcinać inne kategorie czy po prostu więcej zarabiać.
warto dodać kwestię optymalizacji subskrypcji bo często płacimy za streamingi z których wcale nie korzystamy. tzn. wystarczy przejrzeć wyciąg z karty z ostatniego kwartału i wyłączyć te automatyczne odnowienia żeby odzyskać nawet kilkaset złotych rocznie bez wysiłku. to najprostszy sposób na znalezienie pieniędzy w domowym budżecie który wielu ludzi po prostu ignoruje.
ja po prostu przelewam określoną kwotę na konto oszczędnościowe zaraz po wypłacie i udaję że tych pieniędzy nie ma. to jedyny sposób żeby ich nie wydać na bzdury.
w końcu widzę gdzie uciekały mi pieniądze i przestałam żyć od pierwszego do pierwszego. planowanie posiłków na cały tydzień to była u mnie absolutna rewolucja finansowa i czasowa.
oszczędzanie przy minimalnej krajowej to czysta fikcja.
kategorycznie nie zgadzam się z podejściem żeby oszczędzać na jakości jedzenia bo to się zemści na zdrowiu i wydatkach na lekarzy w przyszłości. kupowanie najtańszych produktów z marketu to pozorna oszczędność która w dłuższej perspektywie generuje ogromne koszty społeczne i osobiste. zamiast kupować tanie zamienniki lepiej kupować mniej ale lepszej jakości mięsa czy warzyw sezonowych. budżet domowy powinien być elastyczny a nie restrykcyjny do granic możliwości bo nikt nie wytrzyma takiego rygoru dłużej niż miesiąc. kluczem jest balans a nie asceza która odbiera radość z życia i sprawia że pieniądze stają się naszym panem zamiast narzędziem do realizacji celów. warto o tym pamiętać planując wydatki.
brakuje mi tu wzmianki o funduszu wydatków nieregularnych typu ubezpieczenie auta czy przegląd pieca. bez tego każdy budżet posypie się przy pierwszej lepszej okazji gdy wyskoczy coś nagłego i nieplanowanego wcześniej.
wszystko brzmi ładnie w teorii ale jak mam cokolwiek odłożyć skoro rata kredytu hipotecznego wzrosła mi o tysiąc złotych? takie rady są dobre dla singli z warszawy a nie dla normalnej rodziny z długami.
płacenie gotówką zamiast kartą pozwala mi realnie poczuć ubytek pieniędzy.
wreszcie mam kontrolę nad swoimi wydatkami, super.
od miesiąca staram się zapisywać każdą wydaną złotówkę w takim małym notesie który noszę w kieszeni ale szczerze mówiąc idzie mi to jak po grudzie. czasem zapomnę wziąć paragon z piekarni albo nie wiem jak skategoryzować wyjście z kumplami na piwo bo to niby rozrywka ale też trochę jedzenie na mieście. czy wy też mieliście takie problemy na początku drogi z budżetowaniem? ogólnie to przeraża mnie ile kasy przepuszczam na takie drobne rzeczy które niby nic nie kosztują a na koniec miesiąca robi się z tego spora suma. chciałbym zacząć odkładać na wakacje ale przy moich zarobkach i obecnych cenach wydaje mi się to prawie niemożliwe do zrealizowania bez drastycznych cięć w budżecie.
Muszę zaprotestować przeciwko promowaniu idei że każdy może oszczędzać jeśli tylko będzie wystarczająco mocno się starał i lepiej planował zakupy. to jest szkodliwy mit bo ignoruje systemowe problemy i różnice w zarobkach między branżami czy regionami polski. dla osoby zarabiającej najniższą krajową w małym mieście gdzie koszty dojazdu do pracy pożerają lwią część pensji rady o inwestowaniu nadwyżek brzmią jak ponury żart. budżet domowy to nie jest magiczna różdżka która rozmnoży pieniądze których fizycznie nie ma w portfelu po opłaceniu prądu gazu i czynszu. skupianie się wyłącznie na stronie wydatkowej bez mówienia o konieczności walki o wyższe płace to stawianie sprawy na głowie i wpędzanie ludzi w niepotrzebne poczucie winy że niby słabo zarządzają swoimi finansami. ja przez lata próbowałam ciąć koszty do kości i jedyne co zyskałam to nerwica i brak znajomych bo przestałam gdziekolwiek wychodzić żeby nie wydać ani grosza więcej niż zaplanowałam w tabelce. dopiero zmiana pracy i realny wzrost dochodów pozwoliły mi na oddech i faktyczne budowanie oszczędności a nie tylko wegetację od wypłaty do wypłaty. przestańmy udawać że Excel rozwiąże wszystkie problemy biedniejszych warstw społeczeństwa.